
Condusef: Un crédito bien elegido puede ser tu aliado
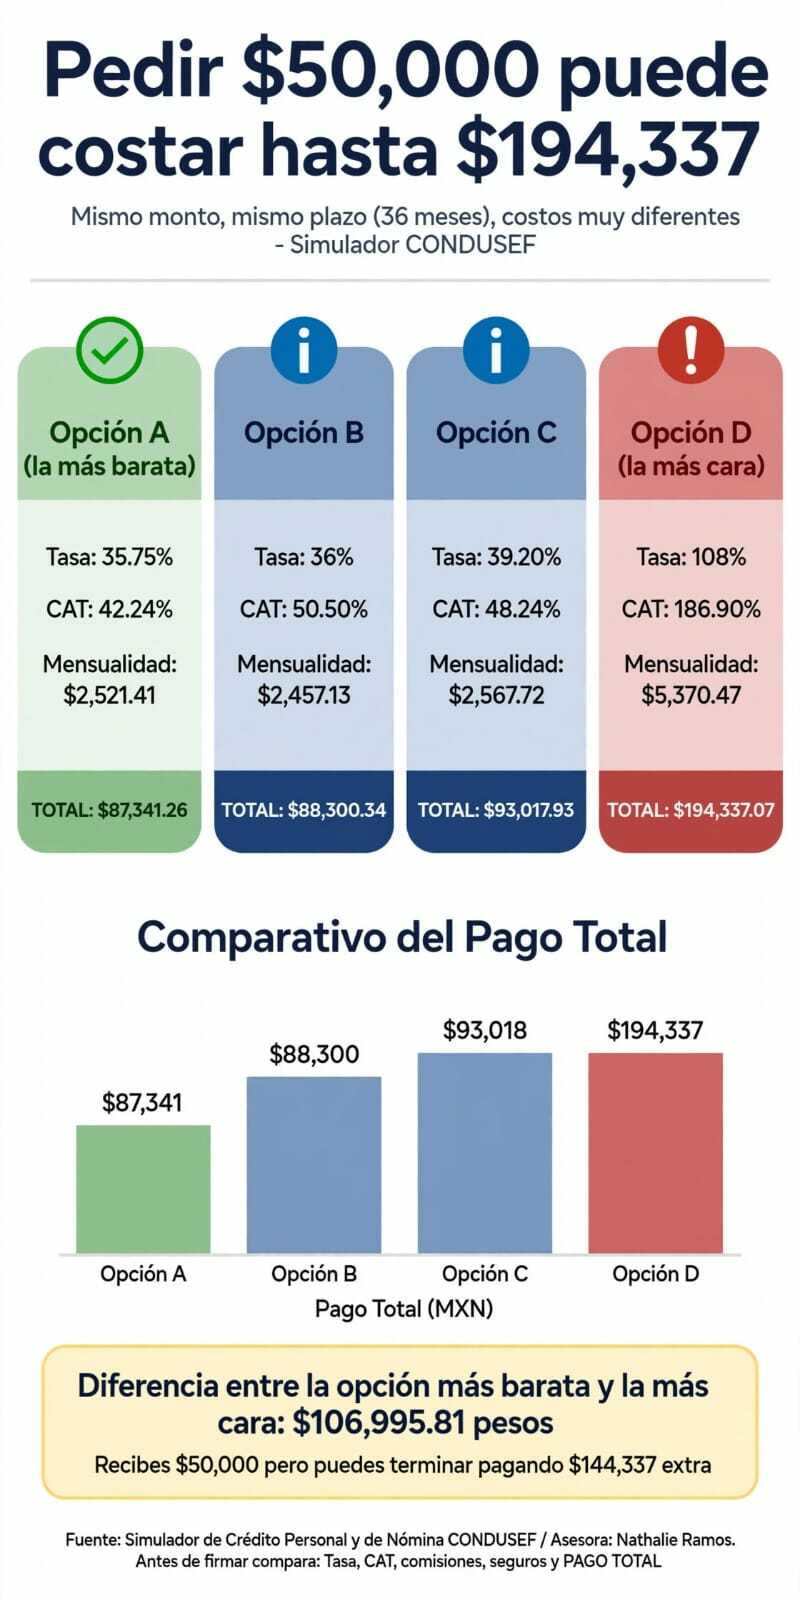


Pedir 50 mil pesos puede terminar costando más de 194 mil; CONDUSEF ofrece un simulador para comparar tasas, CAT, mensualidades y pago total.
Solicitar un crédito puede resolver una emergencia, financiar una compra importante o permitir que una familia enfrente un gasto para el que no tiene efectivo disponible. Sin embargo, la cantidad que aparece en la publicidad de un préstamo no siempre refleja cuánto terminará pagando el consumidor.
Para demostrarlo con números, este ejercicio toma como referencia un crédito de 50,000 pesos a 36 meses, con pagos mensuales e ingreso mensual de 15,000 pesos, utilizando el Simulador de Crédito Personal y de Nómina de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF).El resultado muestra diferencias considerables entre productos que prestan exactamente los mismos 50,000 pesos. En las opciones consultadas aparecen créditos con tasas de interés anual desde 35.75% hasta 108%, mientras que el CAT puede superar el 186%, dependiendo del producto.Nathalie Ramos, asesora financiera, explicó que el primer error puede ser concentrarse únicamente en la cantidad que una institución está dispuesta a prestar.“Cuando una persona necesita dinero, generalmente piensa primero en cuánto le pueden prestar y después en cuánto va a pagar cada mes. Pero hay que conocer cuánto representa realmente ese préstamo y cuánto dinero vamos a terminar entregando”, señaló.
Un mismo préstamo, costos muy diferentes. Uno de los ejemplos del comparativo corresponde a un crédito personal con una tasa de 35.75% anual, CAT de 42.24%, pago periódico de 2,521.41 pesos y un pago total de 87,341.26 pesos.Si una persona recibe 50,000 pesos y termina pagando 87,341.26, significa que durante los 36 meses desembolsará 37,341.26 pesos adicionales sobre el monto originalmente recibido. La asesora financiera indicó que esa diferencia debe observarse desde el momento en que se analiza la oferta. “Es importante hacer la diferencia entre el dinero que recibes y el dinero que finalmente entregas. En este caso recibes 50 mil, pero el compromiso financiero termina siendo de más de 87 mil”, explicó Nathalie Ramos. Otro producto personal registra una tasa de 36% anual, CAT de 50.50%, mensualidad de 2,457.13 pesos y pago total de 88,300.34 pesos.La diferencia entre ambos ejemplos es de 959.08 pesos en el costo total, aun cuando las tasas de interés anuales son muy cercanas. También aparece una opción con una tasa de 39.20%, CAT de 48.24%, mensualidad de 2,567.72 pesos y pago total de 93,017.93 pesos.
La diferencia puede superar los 100 mil pesos. El escenario cambia radicalmente cuando se observa uno de los productos con mayor costo mostrado por el simulador.Para los mismos 50,000 pesos a 36 meses, aparece un crédito personal con una tasa de 108% anual, CAT de 186.90%, pago periódico de 5,370.47 pesos y pago total de 194,337.07 pesos. En ese escenario, el usuario terminaría pagando 144,337.07 pesos adicionales sobre los 50,000 que recibió.Comparado con el producto de 87,341.26 pesos de pago total, la diferencia alcanza 106,995.81 pesos.“Cuando tienes varias ofertas, hay que colocarlas una junto a otra y revisar cuánto cuesta cada una al finalizar el plazo. Una diferencia de más de 100 mil pesos no puede pasar desapercibida”, afirmó Nathalie Ramos.
El CAT cambia la fotografía. Para la asesora financiera, otro elemento fundamental es distinguir entre la tasa de interés y el CAT.“Una persona no debería fijarse únicamente en la tasa de interés.La tasa indica el precio del dinero prestado, pero el CAT permite tener una visión más amplia porque incorpora costos y gastos asociados al crédito”, explicó.En el comparativo de CONDUSEF, un producto con tasa de 35.75% tiene un CAT de 42.24%, mientras otro con tasa de 36% presenta un CAT de 50.50%. Por eso, el consumidor debe observar conjuntamente tasa, CAT, mensualidad, seguros, comisiones y pago total.
La mensualidad tampoco cuenta toda la historia. En el ejercicio aparecen pagos mensuales que van desde 2,457.13 hasta 5,370.47 pesos.La diferencia entre una mensualidad de 2,521.41 pesos y otra de 5,370.47 pesos es de 2,849.06 pesos cada mes. Durante 36 meses, esa diferencia acumulada representa más de 102 mil pesos.Nathalie Ramos señaló que la mensualidad permite saber si el compromiso puede incorporarse al presupuesto, pero no determina por sí sola el costo del préstamo.“Una mensualidad puede parecer manejable cuando se observa de manera aislada, pero hay que pensar en los 36 meses completos y en cuánto dinero se habrá entregado al terminar”, puntualizó.
Una herramienta para comparar. El Simulador de Crédito Personal y de Nómina de CONDUSEF permite establecer monto, plazo y periodicidad de pago para comparar diferentes productos. Para este ejercicio se introdujeron 50,000 pesos, 36 meses, pagos mensuales e ingreso de 15,000 pesos. La plataforma presenta variables como tasa anual, CAT, pago periódico, seguros y pago total. También advierte que utiliza la tasa máxima de cada institución para el ejercicio, por lo que la tasa final ofrecida a un cliente puede ser menor. La asesora financiera recomendó utilizar la información como punto de partida antes de acudir con una institución financiera. “Si te ofrecen 50 mil, no preguntes únicamente cuánto vas a pagar al mes. Pregunta cuánto vas a pagar durante todo el plazo, qué seguros están incluidos, si existe comisión de apertura, cuál es el CAT y cuánto vas a recibir realmente”, señaló.
Antes de firmar. La experiencia de un consumidor puede resumirse en una situación común: cuando existe necesidad de dinero, la atención suele concentrarse en conseguir el préstamo y no en calcular su costo final.Por ello, antes de contratar es necesario determinar cuánto se necesita, cuánto puede pagarse mensualmente, comparar la tasa y el CAT, revisar comisiones y seguros y, finalmente, observar el pago total.Los números del ejercicio muestran la dimensión de la diferencia: recibir 50 mil pesos puede representar un pago total de 87,341.26 pesos en una opción, mientras otra alternativa del mismo monto y plazo alcanza 194,337.07 pesos.Para Nathalie Ramos, conocer esa diferencia antes de firmar permite tomar una decisión financiera con mayor información.“El crédito puede ser una herramienta, pero primero hay que saber cuánto cuesta y asegurarse de que la mensualidad pueda pagarse sin comprometer los gastos básicos”, concluyó.
Economía: Precio del diésel alcanza máximo histórico en Estados Unidos
El precio promedio nacional del diésel en Estados Unidos alcanzó un récord de US$6.5107 por galón este lunes. El precio minorista del diésel en Estados Unidos alcanzó un máximo histórico de US$6.5107 por galón este lunes, de acuerdo con la Asociación Americana del Automóvil -- leer más
Noticias del tema