
Compras de fin de año ponen a prueba el historial crediticio
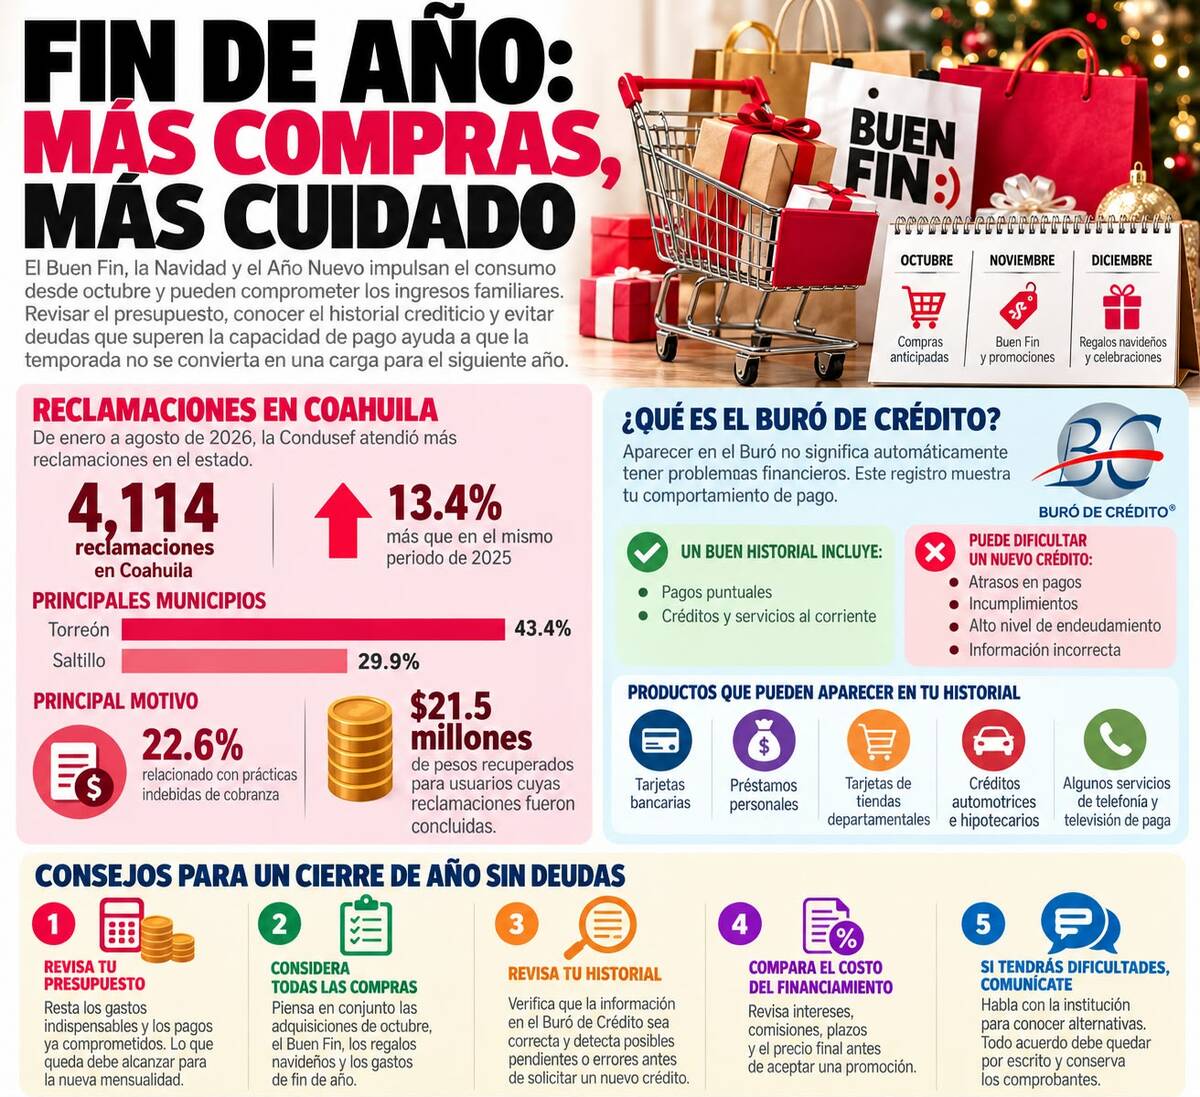
Con la llegada del último bimestre del año, las promociones del Buen Fin, los regalos de Navidad y los gastos de Año Nuevo impulsan las compras.
Las compras de fin de año comienzan desde ahora. La cercanía del último bimestre, con fechas como el Buen Fin, Navidad y Año Nuevo, abre una temporada de promociones, regalos y gastos que pueden comprometer los ingresos familiares durante varios meses. En Coahuila, anticipar estas compras también implica revisar el historial crediticio, conocer las deudas pendientes y calcular cuánto se puede destinar a nuevas mensualidades sin afectar las necesidades del hogar.
Aunque suele pensarse que para obtener financiamiento se necesita “no estar en el Buró de Crédito”, aparecer en este registro no significa automáticamente tener problemas financieros. Lo que puede dificultar la autorización de una tarjeta o un préstamo es un historial con atrasos o incumplimientos, además de otros factores que evalúa cada institución. Por ello, antes de buscar crédito para las compras de temporada, resulta importante conocer cómo está registrado el comportamiento de pago.
En el estado, las reclamaciones financieras reflejan parte de los problemas que enfrentan los usuarios. Durante enero-agosto de 2026, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) atendió 4 mil 114 reclamaciones en Coahuila, un incremento de 13.4 por ciento frente al mismo periodo de 2025. Torreón concentró el 43.4 por ciento de los casos y Saltillo, el 29.9 por ciento.
Además, el 22.6 por ciento estuvo relacionado con prácticas indebidas de cobranza. La institución informó que se recuperaron 21.5 millones de pesos para usuarios cuyas reclamaciones fueron concluidas. Estos datos no representan exclusivamente deudas impagadas ni permiten conocer cuántos coahuilenses tienen una calificación negativa en el Buró de Crédito, pero muestran la importancia de conocer los derechos financieros y las condiciones de los productos contratados.
Compras que se acumulan desde octubre
Nathalie Ramos Barron, asesora financiera, señala que el primer paso para evitar problemas es revisar el presupuesto antes de adquirir una deuda. “Muchas veces una persona se fija en cuánto pagará al mes, pero no suma todas sus obligaciones. Antes de comprar, hay que descontar del ingreso los gastos indispensables y los pagos ya comprometidos. Lo que queda debe alcanzar para cubrir la nueva mensualidad sin descuidar las necesidades de la familia”, explica. Esta revisión cobra relevancia cuando las compras se distribuyen entre varias fechas. Una adquisición anticipada puede sumarse después a las promociones del Buen Fin, los regalos navideños y los gastos de las celebraciones de diciembre.
Aunque cada mensualidad parezca manejable por separado, el conjunto puede reducir el dinero disponible para alimentación, vivienda, transporte y servicios. La asesora también destaca que aparecer en el Buró de Crédito no significa automáticamente tener un historial negativo. “El Buró registra el comportamiento crediticio. Si una persona paga puntualmente, esa información forma parte de su historial. El problema aparece cuando existen atrasos o incumplimientos. Por eso, más que tenerle miedo al Buró, hay que entender cómo funciona y revisar que la información sea correcta”, añade.
El historial cuenta al solicitar financiamiento
Entre los productos que pueden aparecer en el historial están las tarjetas bancarias, los préstamos personales, las tarjetas de tiendas departamentales y los créditos automotrices e hipotecarios. También pueden reportarse ciertos servicios de telefonía y televisión de paga, según la empresa y sus prácticas de reporte. El registro puede reflejar tanto pagos cumplidos como incumplimientos. No existe un solo tipo de crédito que perjudique automáticamente más que los demás: influyen la puntualidad de los pagos, el nivel de endeudamiento, los atrasos y la información reportada.
Para quienes planean solicitar financiamiento durante el cierre del año, conocer estos antecedentes permite identificar pendientes o posibles errores antes de iniciar una nueva contratación. Contar con una tarjeta o solicitar un préstamo para las compras de temporada no es necesariamente perjudicial. El riesgo surge cuando se compra por encima de la capacidad de pago, se acumulan mensualidades o se desconoce el costo total del financiamiento. Antes de aceptar una promoción, conviene revisar intereses, comisiones, plazos y condiciones, además de comparar el precio final con otras opciones.
Atender las deudas antes de sumar compromisos
Desde el ámbito de la cobranza, Pablo Reyna, licenciado en Derecho y gerente de cobranza de una empresa financiera, subraya que enfrentar dificultades económicas no debe llevar al consumidor a ignorar sus obligaciones ni a aceptar cualquier acuerdo. “Si una persona sabe que no podrá cubrir una mensualidad, lo mejor es comunicarse con la institución y preguntar qué alternativas existen. Cualquier convenio debe quedar por escrito, con el monto acordado, las fechas y las condiciones. También es fundamental guardar los comprobantes de cada pago”, señaló.
Reyna añade que los usuarios deben distinguir entre una gestión legítima de cobro y una práctica indebida. “Tener una deuda no significa que alguien pueda amenazar, insultar o presionar a familiares que no son responsables del crédito. Si ocurre una situación así, hay que conservar los mensajes y los datos de contacto y presentar una reclamación ante la autoridad correspondiente”, explica.
En Coahuila, la Condusef ofrece orientación para quienes enfrentan conflictos con instituciones financieras. Ante una discrepancia, es importante revisar los estados de cuenta, contactar a la entidad por canales oficiales y conservar los documentos de cada gestión. Si se sospecha de un cobro indebido, el usuario puede solicitar orientación y presentar una reclamación ante el organismo.
El reto para las familias coahuilenses durante el cierre del año será mirar más allá del descuento y calcular el efecto conjunto de sus compras. El Buen Fin, Navidad y Año Nuevo pueden dejar compromisos que se extiendan mucho después de las celebraciones. Revisar el presupuesto desde ahora, atender los adeudos y mantener los pagos al corriente ayudará a proteger el historial crediticio y evitar que los gastos de la temporada se conviertan en una carga para el siguiente año.
Noticias del tema