
Ahorrar o invertir: qué opción conviene más a los coahuilenses
Especialistas de Monclova, Sabinas y Piedras Negras explican qué ocurre con el dinero cuando se guarda, cuánto puede generar al invertirlo y qué opciones ofrecen las instituciones financieras.
Guardar dinero permite afrontar imprevistos, pero mantenerlo sin generar rendimientos también tiene un costo: con el paso del tiempo, la inflación reduce su poder adquisitivo. Para las familias de Coahuila, la decisión no consiste únicamente en ahorrar o invertir, sino en saber qué hacer con sus recursos para protegerlos y, cuando sea posible, obtener ganancias.
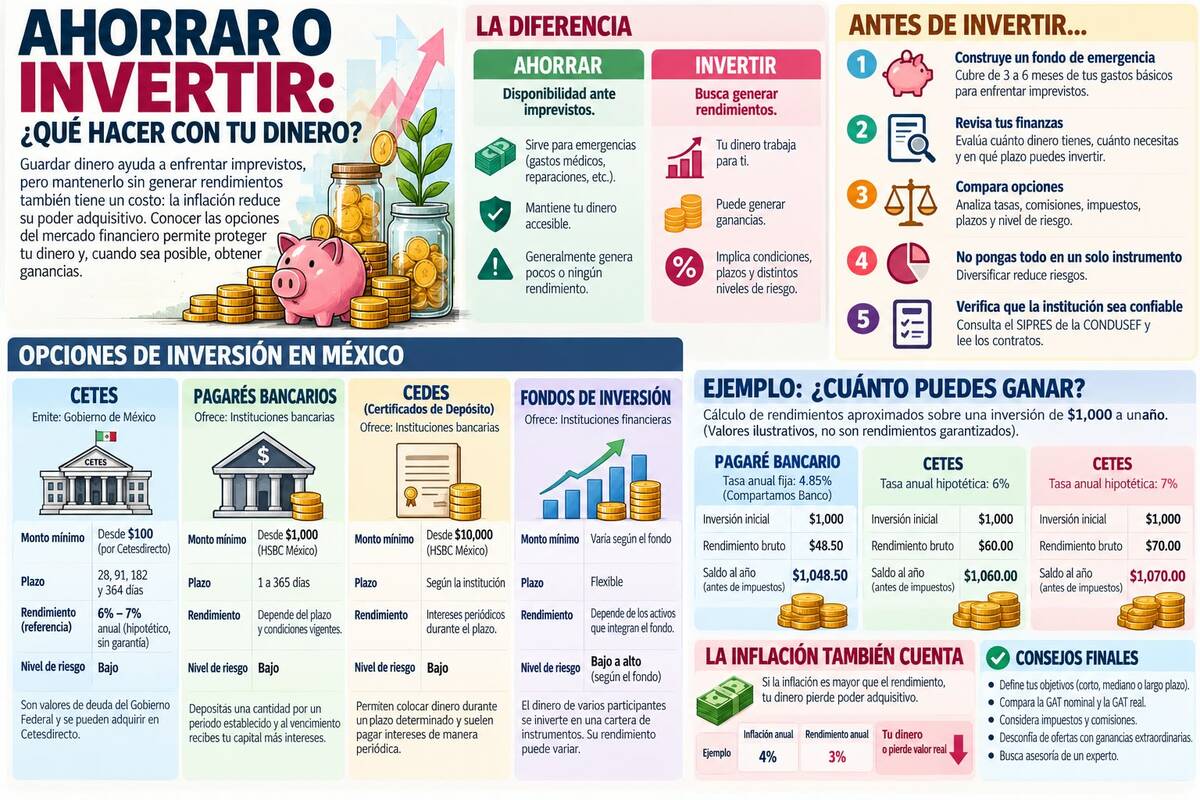
El mercado financiero ofrece distintas alternativas, desde instrumentos gubernamentales como los CETES hasta pagarés bancarios, inversiones a plazo, CEDES y fondos de inversión. Sin embargo, cada producto tiene condiciones, plazos, montos mínimos y niveles de riesgo diferentes. Conocer cómo funcionan y qué rendimiento pueden generar es fundamental antes de comprometer el dinero.
El contador público Arnulfo Arreaga, de Sabinas, explicó que antes de comenzar a invertir es necesario construir un fondo de emergencia. Esta reserva permite enfrentar gastos inesperados, como reparaciones del automóvil o necesidades familiares, sin recurrir a préstamos ni comprometer dinero que se encuentra invertido.El especialista señaló que la diferencia entre ahorrar e invertir está en el propósito de los recursos: el ahorro proporciona disponibilidad ante imprevistos, mientras que la inversión busca generar rendimientos. Por ello, recomendó no destinar todos los ahorros a un solo instrumento y revisar las condiciones antes de entregar dinero a una institución.
Los bancos ofrecen distintas formas de invertir
La contadora pública Mayra Reina, de Monclova, aborda las alternativas que ofrecen las instituciones bancarias para quienes buscan obtener rendimientos. Entre ellas se encuentran los pagarés, las inversiones a plazo, los certificados de depósito y los fondos de inversión, productos que funcionan de manera diferente y no necesariamente requieren la misma cantidad inicial.Los pagarés bancarios permiten depositar una cantidad durante un periodo establecido.
Al llegar el vencimiento, el cliente recibe su capital más los intereses correspondientes. En HSBC México, por ejemplo, el pagaré contempla inversiones desde 1,000 pesos y plazos de 1 a 365 días. La tasa depende de las condiciones vigentes y del periodo contratado, por lo que es necesario solicitar una cotización antes de invertir. Los certificados de depósito, conocidos como CEDES, también permiten colocar dinero durante un plazo determinado, pero suelen pagar intereses de manera periódica. HSBC publica este producto con un monto mínimo de 10,000 pesos y plazos específicos.
Esto significa que no todas las alternativas bancarias están disponibles para quienes comienzan con cantidades pequeñas. Otra modalidad son los fondos de inversión. En ellos, el dinero de diferentes participantes se reúne para invertirlo en una cartera de instrumentos financieros. Su rendimiento depende de los activos que integran el fondo y puede variar; por ello, es importante conocer su nivel de riesgo, comisiones y condiciones de retiro.
¿Cuánto puede generar una inversión?
Las cantidades pequeñas permiten observar cómo influye una tasa en el rendimiento. Compartamos Banco publicó una tasa anual fija de 4.85% antes de impuestos para una inversión mínima de 1,000 pesos a un año. Con ese porcentaje, el rendimiento bruto aproximado sería de 48.50 y el saldo llegaría a 1,048.50 antes de impuestos, sujeto a las condiciones del producto.
Otra alternativa son los Certificados de la Tesorería de la Federación (CETES), valores de deuda emitidos por el Gobierno de México que pueden adquirirse desde $100 pesos mediante Cetesdirecto. Si se utiliza una tasa anual hipotética de 6% para calcular el rendimiento de 1,000 pesos durante un año, la ganancia bruta simple sería de $60.Si la tasa fuera de 7%, alcanzaría 70. Estos son ejemplos matemáticos, no rendimientos garantizados.
El economista de Piedras Negras Héctor Rodríguez explicó que una persona con poco dinero debe evaluar primero su situación financiera y determinar si necesita mantener sus recursos disponibles o puede destinarlos a generar rendimientos. También destacó la importancia de comparar las tasas, los impuestos, las comisiones y los plazos antes de elegir. Rodríguez señaló que la constancia y las aportaciones periódicas son fundamentales para construir un patrimonio. Invertir no depende únicamente de una cantidad inicial, sino también de la disciplina para destinar recursos de manera regular, sin comprometer los gastos personales.
La ganancia también depende de la inflación y los riesgos
Arreaga advirtió que una tasa de interés elevada no representa necesariamente una ganancia real. La inflación reduce el poder adquisitivo del dinero, mientras que los impuestos y las comisiones pueden disminuir el rendimiento que finalmente recibe el inversionista.La Ganancia Anual Total (GAT) nominal permite comparar el rendimiento anual de determinados productos financieros antes de impuestos; la GAT real incorpora el efecto de la inflación. Ambos indicadores ayudan a evaluar las condiciones de una alternativa, pero deben revisarse junto con el plazo y la disponibilidad del dinero.
El contador también recomendó consultar el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la CONDUSEF, leer los contratos y desconfiar de las ofertas que prometen ganancias extraordinarias en periodos muy cortos.Para los habitantes de Coahuila, la elección entre ahorrar e invertir depende de sus necesidades. Si requieren disponer del dinero ante cualquier imprevisto, mantener una reserva es fundamental. Si cuentan con un fondo de emergencia y pueden dejar una cantidad durante cierto plazo, invertir puede representar una oportunidad para generar rendimientos. La decisión financiera comienza por conocer cuánto se tiene, cuánto se necesita y qué condiciones se está dispuesto a aceptar.
Con la colaboración de Gilberto Solís de Piedras Negras y Vicente Ramírez de Sabinas.
Finanzas: Wall Street cae por desplome de Alphabet y pérdidas de Caterpillar
Wall Street cerró a la baja este jueves, presionado por el desplome de Alphabet y las pérdidas de Caterpillar, mientras los inversionistas evaluaron los costos de la inteligencia artificial. Los principales índices de Wall Street cerraron en terreno negativo este jueves, -- leer más
Noticias del tema